 NL
Betaalmogelijkheden voor uw zaak in 2026: kaart, gsm, QR-code en cash
Welke betaalmogelijkheden u aan de kassa aanbiedt, bepaalt hoe uw klant betaalt en wat elke betaling u kost. Een QR-betaling via Bancontact Pro kost bij een rechtstreeks contract 0,06 euro zonder btw, een kredietkaart een percentage van het bedrag, bij Worldline plus 0,10 euro. Helemaal vrij kiezen kan niet: cash moet u aanvaarden, en sinds 1 juli 2022 ook minstens één elektronisch betaalmiddel. In dit artikel vindt u per betaalmogelijkheid wat u nodig heeft, wat het kost en wanneer het geld op uw rekening staat. Vergelijk tot 5 gratis offertes van aanbieders van betaalterminals en zie welke combinatie bij uw zaak past.
Welke betaaloplossing past bij uw kassa?
Aanbieders van betaalterminals in uw buurt, waaronder Worldline, stellen een oplossing voor op maat van uw klanten en uw aantal betalingen.
Vergelijk aanbiedersWelke betaaloplossing past bij uw kassa?
Aanbieders van betaalterminals in uw buurt, waaronder Worldline, stellen een oplossing voor op maat van uw klanten en uw aantal betalingen.
Vergelijk aanbiedersInhoud
- Payconiq heet sinds 16 maart 2026 Bancontact Pay, en voor handelaars Bancontact Pro.
- Een terminal die alleen Bancontact aanvaardt, weigert Apple Pay en Google Pay meestal, behalve Bancontact in Apple Pay.
- Bancontact Pro schrijft de QR-betalingen van een werkdag de dag nadien over, bij sommige banken later.
- Bancontact in Apple Pay is er voorlopig alleen voor klanten van Belfius en Crelan.
Welke betaalmogelijkheden en betaalmethoden zijn er in België?
In België betaalt uw klant met een bankkaart, met de gsm, met een QR-code of cash. Elke onderneming moet een consument minstens één elektronische betaalmogelijkheid aanbieden. Wat u daarvoor in huis haalt, wat één betaling kost en wanneer het geld binnenkomt, verschilt per betaalmogelijkheid. Met de goedkoopste formule kosten elektronische betalingen een zaak volgens de FOD Economie alles samen 0,2 tot 0,9 procent van de omzet.
| Betaalmogelijkheid | Hoe uw klant betaalt | Wat u nodig heeft | Kost per betaling, voorbeeld | Wanneer het geld op uw rekening staat |
|---|---|---|---|---|
| Bancontact-kaart | kaart in de terminal met pincode, of contactloos tegen de terminal | een betaalterminal en een contract met een terminalpartner of acquirer | Worldline 0,13 euro per binnenlandse debetbetaling, btw niet vermeld | bij CCV de volgende werkdag |
| Visa en Mastercard (debet en krediet) | kaart in de terminal, of contactloos | een terminal en een contract die Visa en Mastercard aanvaarden | Worldline: Belgische Visa Debit en Debit Mastercard 0,13 euro, buitenlandse debet 1,40 %, krediet 1,40 % + 0,10 euro, btw niet vermeld | bij CCV tot twee werkdagen |
| Gsm met wallet (Apple Pay, Google Pay) | gsm tegen de terminal houden en bevestigen met code of biometrie | een terminal die contactloze kaartbetalingen aanvaardt met het kaartmerk van de klant | het tarief van de kaart achter de wallet | zoals bij de kaart achter de wallet |
| QR-code (Bancontact Pay, Wero) | QR-code scannen met een bank-app of de Bancontact Pay-app | een Bancontact Pro-account, met een smartphone of sticker | Bancontact Pro bij een rechtstreeks contract 0,06 euro per winkelbetaling + 18 euro per jaar, excl. btw | de betalingen van een werkdag de dag nadien als één bedrag, bij sommige banken een of twee werkdagen later |
| Cash | biljetten en munten aan de kassa | een kassa | geen transactiekost bij een acquirer | meteen in de kassa |
| Online (PayPal, Riverty, Klarna) | in uw webshop | een betalingsprovider voor uw webshop | verschilt per aanbieder, online Bancontact via Mollie 0,39 euro, btw niet vermeld | via Mollie staat Klarna 5 werkdagen na de verzending en Riverty 9 werkdagen na de betaling op uw Mollie-saldo, dat Mollie standaard op woensdag uitbetaalt. PayPal betaalt zelf uit |
Bancontact en andere debetkaarten
Bancontact is een debetkaart, en het bedrag gaat bijna meteen van het banksaldo van uw klant af. Op uw eigen rekening komt het later binnen, bij CCV de volgende werkdag.
De FOD Economie deelt de soorten bankkaarten op in debetkaarten, zoals Bancontact, Maestro, Visa Debit en Mastercard Debit, en kredietkaarten van Visa en Mastercard. Maestro en V Pay verdwijnen. Volgens Worldline zijn Visa Debit en Debit Mastercard de meest voorkomende keuze om ze te vervangen. Een debetkaart uit het buitenland kost bij Worldline 1,40 procent van het bedrag, tegenover 0,13 euro voor een binnenlandse, btw niet vermeld. Controleer bij uw aanbieder of uw terminal die twee kaarten aanvaardt, naast Bancontact.
Kredietkaart van Visa, Mastercard of American Express
Met een kredietkaart betaalt uw klant zijn uitgaven één keer per maand af, bij KBC op de eerste van de volgende maand. Gespreid terugbetalen kan bij KBC alleen met een kredietopening die aan de kaart gekoppeld wordt.
De kost van die kaart komt wel bij u terecht. Worldline rekent per kredietkaartbetaling 1,40 procent plus 0,10 euro, btw niet vermeld. Op een rekening van 100 euro is dat 1,50 euro, waar een Bancontact-betaling 0,13 euro kost. Hoe groter het bedrag, hoe zwaarder dat percentage weegt in uw transactiekosten.
Wilt u American Express aanvaarden? Dan kijkt u eerst na of uw terminal en uw contract dat toelaten. American Express werkt als driepartijenschema, los van Visa en Mastercard. Worldline aanvaardt Amex op de EX4000. Mollie rekent Amex duurder dan een gewone kaart, en SumUp rekent Amex 1,69 procent, ook in zijn formule met abonnement.
Contactloos betalen met kaart, gsm of smartwatch
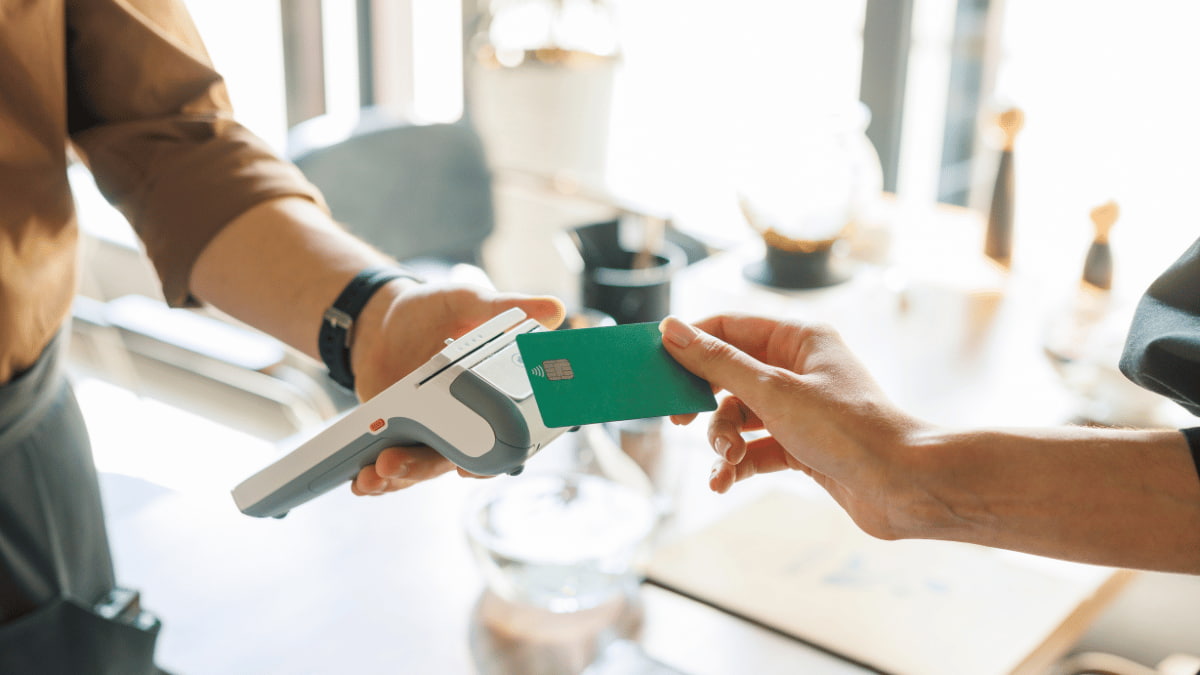
Uw klant houdt de kaart even tegen de terminal en betaalt zo tot 50 euro zonder pincode. Ligt het totaal sinds de laatste pincode boven 100 euro? Dan vraagt de terminal opnieuw de code. Een bedrag boven 50 euro kan ook contactloos, met pincode.
In 2025 verliepen 1,4 miljard van de 1,9 miljard betalingen met een Bancontact-kaart contactloos, bijna drie op de vier.
Kaart en gsm praten daarbij via NFC met de terminal. Een terminal die contactloos betalen aanvaardt, leest ook een wallet op de gsm, zolang hij het kaartmerk achter die wallet kent. Met de gsm bevestigt uw klant elke betaling met een code of biometrie, ook onder 50 euro.
Cash
Cash heeft geen transactiekost bij een acquirer en staat meteen in uw kassa. Volgens artikel VI.7/5 van het Wetboek van economisch recht moet u cash aanvaarden, ook naast een terminal. Alleen om gemotiveerde veiligheidsredenen mag u cash tijdelijk weigeren, en dat toont u aan de ingang en aan de kassa. Voor grote bedragen geldt wel een grens: boven 3.000 euro mag een betaling niet in contant geld.
Online betalen in uw webshop via Mollie, PayPal, Klarna of Riverty
Bij achteraf betalen staat er een derde partij tussen u en uw klant. Klarna betaalt u vooraf na de verzending en draagt het risico als de klant niet betaalt. Ook Riverty, vroeger AfterPay, laat uw klant in België betalen binnen 14 of 30 dagen of in drie delen.
De uitbetalingstermijnen verschillen per betaalmethode. Mollie verrekent Bancontact, Wero en iDEAL op de dag van de betaling, een kredietkaart of Apple Pay na vier werkdagen en Riverty na negen. Klarna volgt vijf werkdagen nadat u de verzending bevestigt. Uitbetalen doet Mollie standaard één keer per week op woensdag, of op elke werkdag als u dat instelt. Na vijf gratis uitbetalingen per maand rekent Mollie dan 0,25 euro per uitbetaling. PayPal, dat ook voor bedrijven in België bestaat, betaalt zelf uit, buiten Mollie om.
Een online Bancontact-betaling kost via Mollie 0,39 euro en via Viva.com 0,37 euro, btw niet vermeld. Betalingsproviders zoals Mollie en Viva.com en de andere online betaalsystemen bundelen die betaalmethoden in één koppeling met uw webshop. Voor klanten uit Nederland komt daar iDEAL | Wero bij, hun online bankbetaling.
Wat kost betalen aan uw kassa per maand?
Tot 5 offertes
Aanbieders van betaalterminals, waaronder Worldline, sturen elk een voorstel.
Op uw betaalmix
Elke offerte rekent met uw kaarten, wallets en QR-betalingen.
Gratis en vrijblijvend
U beslist zelf of u een voorstel aanneemt.
Met de gsm betalen: hoe werkt het voor uw klant en voor u?
Met de gsm betaalt uw klant contactloos aan uw betaalterminal, of hij scant uw QR-code met een bank-app of met Bancontact Pay. Voor de eerste manier staat er een betaalterminal aan de kassa, voor de tweede volstaat een QR-code in een app of op een sticker.
| Manier | Wat uw klant doet | Wat u nodig heeft | Voorbeelden |
|---|---|---|---|
| Contactloos met de gsm | houdt de gsm tegen uw terminal en bevestigt met een code, vingerafdruk of gezichtsherkenning | een betaalterminal die contactloze kaartbetalingen aanvaardt, via een contract met een terminalpartner of acquirer | Apple Pay, Google Pay |
| QR-code scannen | scant uw QR-code met de app van zijn bank of met de Bancontact Pay-app | een Bancontact Pro-account, en een smartphone of een sticker | Bancontact Pay, Wero |
Voor uw klant voelen beide manieren als mobiel betalen. Aan uw kassa zijn het twee verschillende betaalmiddelen, elk met een eigen kost per betaling en een eigen uitbetaling.
Contactloos met een wallet of bank-app
Met Apple Pay of Google Pay staat de bankkaart van uw klant in een digitale portemonnee op zijn gsm. Hij houdt het toestel tegen uw terminal zoals hij met een kaart doet. Voor uw terminal is zo’n betaling een kaartbetaling met het merk achter de wallet, zoals Maestro, Mastercard of Visa.
Aanvaardt uw terminal alleen Bancontact? Dan werkt een betaling met Google Pay of Apple Pay mogelijk niet, waarschuwt KBC, want voor de terminal is het een Maestro- of Mastercard-betaling. De uitzondering is een Bancontact-kaart die uw klant in Apple Pay heeft gezet. Een terminal die ook contactloze betalingen met Visa en Mastercard aanvaardt, neemt die wallets wel aan.
Elke mobiele betaling vraagt een bevestiging, met een code, een vingerafdruk of gezichtsherkenning. Dat geldt ook voor een klein bedrag. Een gsm die iemand op straat vindt, betaalt daardoor niet zomaar aan uw kassa.
Met de gsm een QR-code scannen
Voor een betaling met een QR-code heeft u geen betaalterminal nodig, want met een Bancontact Pro-account volstaat uw smartphone of een sticker. Met een vaste sticker tikt uw klant zelf het bedrag in. Met een aanpasbare QR-code of de Bancontact Pro-app zet u het bedrag voor hem klaar.
Uw klant scant met de Bancontact Pay-app of met de app van zijn bank. Bancontact Pay zit in elf bank-apps, van Argenta, Belfius en Crelan tot ING, KBC Mobile en Nickel. Bankiert uw klant bij een van die banken, dan hoeft hij er geen aparte app voor te installeren. Bancontact Pay scant alleen QR-codes van geverifieerde handelszaken, zodat uw klant weet aan wie hij betaalt.
Uw smartphone als betaalterminal
Met Tap to Pay on iPhone wordt uw eigen iPhone de betaalterminal, en houdt uw klant zijn kaart of gsm tegen uw toestel. Apple noemt twaalf aanbieders die het in België aanbieden, waaronder Adyen, Mollie, myPOS, SumUp, Viva.com en Worldline.
Worldline noemt zijn versie Tap on Mobile. Reken daar op 0,13 euro per binnenlandse debetbetaling, btw niet vermeld. Dat is hetzelfde bedrag dat Worldline voor een binnenlandse debetbetaling op een gewone terminal rekent. Het verschil zit in het toestel, want u koopt of huurt er geen aparte terminal voor. Bij een klein aantal betalingen per maand kan uw iPhone zo de goedkoopste betaalterminal zijn.
Hoe werkt Apple Pay in België?
Bij Apple Pay zet uw klant een bankkaart in de Wallet-app, drukt twee keer op de zijknop en bevestigt met Face ID of Touch ID. Voor uw zaak is dat een gewone contactloze kaartbetaling.
Apple Pay werkt ook zonder mobiele data of wifi, dus ook waar de gsm van uw klant geen bereik heeft. Uw klant bevestigt elke betaling met Face ID, Touch ID of zijn code. Daardoor geldt de gebruikelijke limiet van een contactloze betaling niet. Ook een groter bedrag betaalt hij zo met de gsm, zonder zijn kaart boven te halen.
Welke Belgische banken werken met Apple Pay?
Een Bancontact-kaart werkt in Apple Pay voorlopig alleen bij Belfius en Crelan. Voor andere kaarten noemt Apple voor België een langere lijst van uitgevers.
- de banken Belfius, Beobank, BNP Paribas Fortis, Crelan, Fintro, ING, KBC, Keytrade en Triodos
- de online banken en betaaldiensten Revolut, N26, bunq, Wise en SumUp
- de kaartuitgevers Pluxee Belgium en Edenred
Argenta en Hello bank staan niet in de lijst van Apple. Bankiert uw klant daar, dan betaalt hij met de gsm wel via een QR-code, want beide banken hebben Bancontact Pay in hun app.
Wat betekent Apple Pay voor uw betaalterminal en uw kosten?
Voor Apple Pay sluit u geen apart contract met Apple. Het werkt op elke terminal die contactloze betalingen met het kaartmerk van uw klant aanvaardt. Worldline geeft bij de Saturn uitdrukkelijk aan dat die digitale wallets zoals Apple Pay en Google Pay aanvaardt.
Per betaling rekent uw aanbieder het tarief van de kaart achter Apple Pay. Bij Worldline is dat 0,13 euro voor een binnenlandse debetbetaling en 1,40 procent plus 0,10 euro voor een kredietkaart, btw niet vermeld. Zit er een kredietkaart achter de Apple Pay van uw klant? Dan betaalt u het kredietkaarttarief, ook al ziet u aan de kassa alleen een gsm.
Voor uw klant kost Apple Pay bij KBC niets. KBC laat het toe met een debet-, krediet- of prepaidkaart, op voorwaarde dat de klant een KBC-Plusrekening of een zakelijke rekening heeft.
Google Pay en Samsung Wallet
Google Pay werkt in België via de app Google Wallet, voor contactloos betalen. Aan uw terminal is het net als bij Apple Pay een kaartbetaling met het merk van de kaart. Uw klant bevestigt met de schermvergrendeling van zijn gsm, en de pincode van zijn kaart heeft hij daarvoor niet nodig.
Bij Belfius kan uw klant zo betalen met zijn debet- en zijn kredietkaart, bij KBC Brussels alleen met de debetkaart. Op een Samsung-gsm bestaat daarnaast Samsung Wallet, ook in België.
Aanvaardt uw terminal Apple Pay en Google Pay?
Leveranciers in uw regio, waaronder CCV, stellen een terminal voor die naast Bancontact ook Visa, Mastercard en wallets aanvaardt.
Vergelijk terminalsPayconiq heet nu Bancontact Pay: wat verandert er voor uw zaak?
De app die vroeger Payconiq by Bancontact heette, heet sinds 16 maart 2026 Bancontact Pay voor uw klant. Voor u heet de handelaarsoplossing Bancontact Pro, en een oude Payconiq-sticker blijft gewoon werken.
Payconiq GO heet nu de Bancontact Pro-app. Bancontact Pro bestaat in vier vormen. Naast de app zijn dat een sticker met een vaste of aanpasbare QR-code en een koppeling met uw kassa. De vierde is een top-up waarmee klanten tegoed op een badge of polsbandje zetten. Bij een vaste QR-code typt uw klant zelf het bedrag in. Een betaalterminal heeft u er niet voor nodig, want uw smartphone volstaat.
Op 16 maart 2026 begon Bancontact nieuwe stickers te verdelen onder ruim 80.000 verkooppunten, en die aanvaarden Bancontact Pay én Wero. De Bancontact Pay-app telt twee miljoen gebruikers. In 2025 betaalde 48 procent van de Belgen met een QR-code, tegenover 42 procent een jaar eerder.
Wat kost Bancontact Pro?
Reken bij een rechtstreeks contract met Bancontact op 0,06 euro per betaling in de winkel, exclusief btw, plus een jaarbijdrage per account. Loopt Bancontact Pro via een derde partij? Dan bepaalt die partij wat u betaalt.
| Post | Tarief bij een rechtstreeks contract, excl. btw |
|---|---|
| Betaling in de winkel | 0,06 euro |
| Online betaling | 0,20 euro |
| Jaarbijdrage per account | 18 euro |
| Activering | geen extra kosten |
Ter vergelijking: de transactiekosten van een binnenlandse debetbetaling met de kaart, Bancontact inbegrepen, liggen bij Worldline op 0,13 euro, zonder btw-vermelding.
Wanneer staat een QR-betaling op uw rekening?
Alle QR-betalingen via Bancontact Pro van een werkdag staan de dag nadien als één bedrag op uw rekening. Op uw rekening ziet u dus één bedrag per werkdag, niet één per klant. Bij sommige banken komt dat bedrag een of twee werkdagen later binnen. Meteen krijgt u alleen de bevestiging, in de app of in het portaal.
Een betaalverzoek naar uw klant sturen kan niet met Bancontact Pro. Partners van Bancontact kunnen wel een QR-code op een factuur zetten. In de winkel betaalt uw klant met de Bancontact Pay-app tot 1.500 euro. Tussen vrienden geldt in die app een limiet van 750 euro per transactie en 1.000 euro per dag. Een professionele betaling ontvangen via de QR-code van de gewone Bancontact Pay-app, zoals tussen vrienden, is niet toegelaten.
Wero naast Bancontact Pay
Met Bancontact Pro aanvaardt u Bancontact en Wero in één oplossing. Online werkt Wero in België sinds 3 maart 2026, via ING, KBC en BNP Paribas Fortis. EPI kondigde toen aan dat Belfius en andere banken later in 2026 volgen. In de winkel betaalt uw klant sinds maart 2026 ook met Wero, via een QR-code.
Een apart Wero-tarief voor handelaars noemt Bancontact niet.
Kiest u een terminal, een QR-code of allebei?
Aanbieders in uw buurt, waaronder CCV, rekenen uit welke combinatie het minst kost voor uw aantal betalingen.
Is elektronisch betalen verplicht voor uw zaak?
Ja, elke onderneming moet een consument sinds 1 juli 2022 minstens één elektronische betaalmogelijkheid aanbieden, en cash mag ze niet weigeren. Ook vrije beroepen en verenigingen met een duurzaam economisch doel moeten elektronisch betalen mogelijk maken, zodra klant en onderneming fysiek aanwezig zijn.
| Regel | Wat het betekent | Wetsartikel |
|---|---|---|
| Minstens één elektronisch betaalmiddel | verplicht sinds 1 juli 2022, wanneer klant en onderneming fysiek aanwezig zijn | art. VI.7/4 WER |
| Wat niet meetelt | maaltijdcheques, ecocheques, consumptiecheques en crypto gelden niet als elektronisch betaalmiddel | toelichting FOD Economie |
| Aanduiden | u toont aan de ingang en aan de kassa welke betaalmiddelen u aanvaardt | toelichting FOD Economie |
| Cash aanvaarden | cash mag u niet weigeren, behalve tijdelijk om gemotiveerde veiligheidsredenen | art. VI.7/5 WER |
| Geen toeslag, geen minimumbedrag | u rekent geen extra kosten aan voor een betaalmiddel en legt geen minimumbedrag op | art. VII.30 § 3 WER |
| Munten | munten van 1 en 2 cent mag u niet weigeren, tot 50 munten per betaling | toelichting FOD Economie |
Een terminal of een QR-code ontslaat u niet van de plicht om cash aan te nemen, en cash ontslaat u niet van de elektronische plicht.
Welke betaalmogelijkheden kiest u voor uw zaak?
Welke betaalmogelijkheden u kiest, hangt af van waar uw klant betaalt. Bovenop de wettelijke basis van cash en één elektronisch betaalmiddel verschilt per type zaak welke betaalmethode erbij hoort.
| Type zaak | De basis | Wat er kan bijkomen | Waarom |
|---|---|---|---|
| Winkel met toonbank | cash en een betaalterminal met Bancontact | Visa en Mastercard, Apple Pay en Google Pay, een QR-code van Bancontact Pro | een wallet-betaling is meestal een Maestro-, Mastercard- of Visa-betaling, en een terminal met alleen Bancontact aanvaardt die niet |
| Horeca | cash en een betaalterminal met Bancontact | contactloze kaart- en wallet-betalingen, een QR-code van Bancontact Pro | maaltijdcheques tellen niet als elektronisch betaalmiddel. Contactloos betaalt uw klant tot 50 euro zonder pincode |
| Aan huis of op de markt | cash en Bancontact Pro via de app of een sticker | uw smartphone als betaalterminal voor kaarten, met Tap to Pay on iPhone | u heeft geen vaste betaalterminal nodig |
| Webshop | online Bancontact, de Belgische betaling | kredietkaart, Apple Pay, PayPal, Klarna, Riverty en iDEAL voor klanten uit Nederland | de plicht van 1 juli 2022 geldt bij fysieke aanwezigheid. Bancontact is de Belgische betaling, iDEAL de Nederlandse online bankbetaling |
| Evenement | cash en een mobiele terminal of Bancontact Pro | QR-stickers van Bancontact Pro, uw smartphone als betaalterminal | voor een QR-betaling volstaat een smartphone of sticker |
Ook op een evenement dat inzet op cashless betalen, mag u cashbetalingen niet weigeren. De keuze ligt daarna tussen een terminal die kaarten en wallets aanvaardt, een QR-oplossing zonder toestel, of beide naast elkaar.
Kaart, gsm of QR-code aan uw kassa? Vergelijk gratis offertes van aanbieders
Of een terminal, een QR-code van Bancontact Pro of beide bij uw zaak passen, hangt af van waar en hoe vaak uw klanten betalen. Aanbieders verschillen in welke kaarten en wallets ze aanvaarden, wat elke betaling kost en wanneer ze uitbetalen. Beschrijf uw zaak één keer en ontvang gratis en vrijblijvend tot 5 offertes van aanbieders in uw buurt.
Veelgestelde vragen over betalen aan de kassa
Korte antwoorden over de soorten betaalkaarten, iDEAL, veilig betalen en de meest gebruikte betaalmiddelen in België.
Wat zijn de 3 soorten betaalkaarten?
Is Bancontact hetzelfde als iDEAL?
Wat is de veiligste manier om te betalen?
Wat zijn de meest voorkomende betaalmiddelen in België?
Lees meer